Facturation électronique : comprendre le cas AFNOR n°1 « Multi-commandes / Multi-livraisons »
Découvrez comment gérer une facture regroupant plusieurs commandes ou livraisons grâce à la traçabilité des références dans votre ERP.
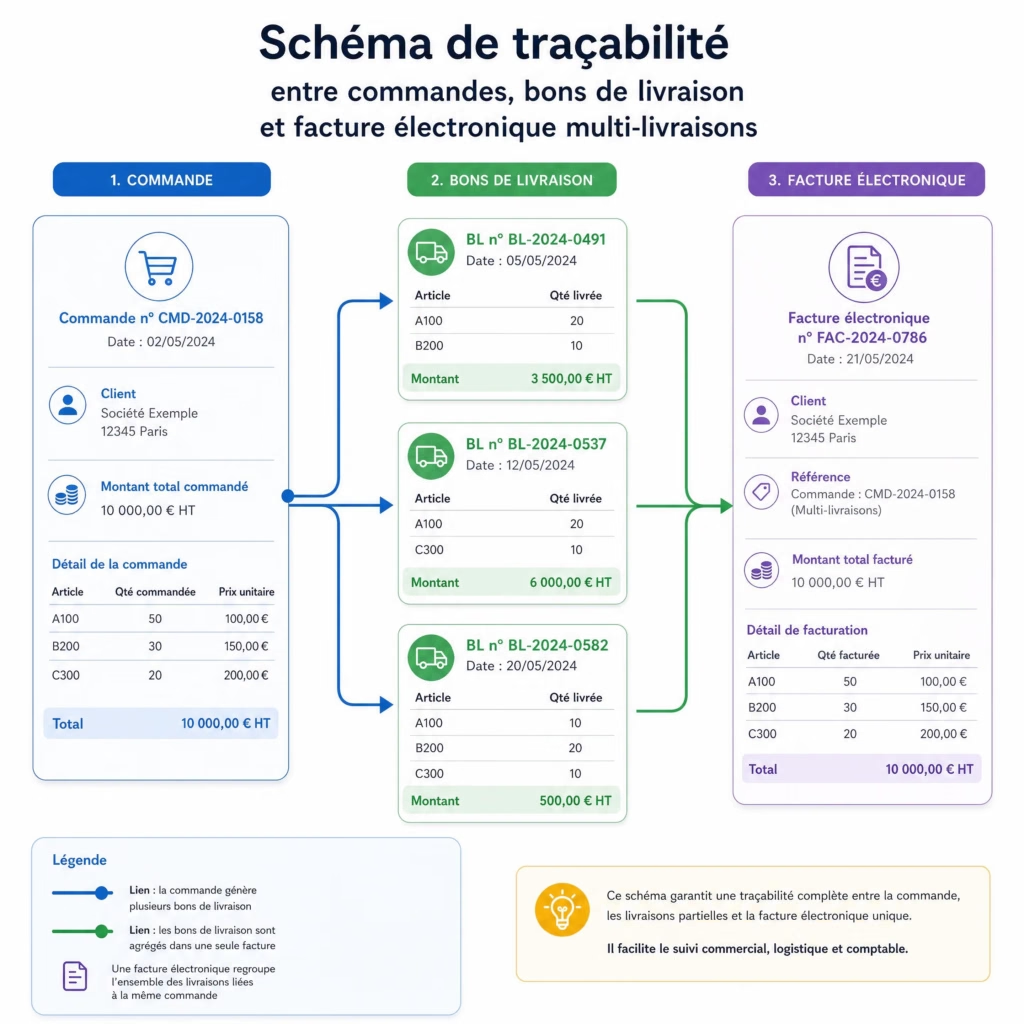
La réforme de la facturation électronique concerne aussi les situations commerciales courantes dans lesquelles une facture ne correspond pas à une seule commande ni à une seule livraison. C’est notamment le cas d’un grossiste qui expédie plusieurs fois des marchandises à un même client professionnel avant d’émettre une facture récapitulative.
Le cas d’usage AFNOR n°1, consacré aux multi-commandes et multi-livraisons, vise à clarifier cette situation et à faciliter le rapprochement entre les commandes, les bons de livraison et la facture finale. La norme expérimentale AFNOR XP Z12-014 est une norme volontaire : elle fournit un cadre de compréhension et de structuration, sans créer à elle seule de nouvelle obligation technique.
Sommaire
- Que recouvre le cas multi-commandes / multi-livraisons ?
- Exemple chiffré chez un grossiste
- Quelles données tracer dans le système de gestion ?
- Les points de vigilance pour l’ERP
- Conseils pratiques pour préparer la réforme
- Questions fréquentes
- Chiffres clés
- Conclusion
Que recouvre le cas multi-commandes / multi-livraisons ?
Une facture multi-commandes ou multi-livraisons regroupe plusieurs opérations commerciales réalisées pour un même client. Elle peut notamment correspondre à :
- plusieurs commandes distinctes passées à des dates différentes ;
- plusieurs bons de livraison liés à une même commande ;
- des livraisons partielles dues à des ruptures de stock ou à des contraintes logistiques ;
- plusieurs sites de livraison rattachés à un même client ;
- une facturation périodique regroupant les livraisons effectuées sur une période donnée.
Dans ce scénario, l’enjeu n’est pas seulement de transmettre une facture au format électronique. Il consiste aussi à préserver le lien entre la facture et les documents commerciaux qui justifient les montants facturés.
La documentation technique publiée par l’administration pour la facturation électronique identifie précisément le besoin de gérer les factures multi-commandes et multi-livraisons, avec la possibilité de renseigner les références de commande et les informations de livraison au niveau des lignes de facture.
Une facture regroupée doit rester lisible et vérifiable : chaque ligne doit pouvoir être rapprochée de la commande, de la livraison ou du document commercial correspondant.
La facturation électronique doit permettre de transmettre les factures entre entreprises assujetties et les données de facturation à l’administration fiscale.
Direction générale des Finances publiques
Exemple chiffré chez un grossiste
Prenons le cas d’un grossiste en produits alimentaires qui livre un restaurant trois fois au cours du mois.
| Commande | Bon de livraison | Date | Montant HT |
|---|---|---|---|
| CMD-4581 | BL-7712 | 3 octobre 2026 | 1 250 € |
| CMD-4610 | BL-7748 | 12 octobre 2026 | 980 € |
| CMD-4652 | BL-7791 | 24 octobre 2026 | 1 470 € |
| Total | 3 700 € |
Le grossiste émet ensuite une facture mensuelle unique de 3 700 € HT. Si le taux de TVA applicable est de 20 %, le montant de TVA s’élève à 740 €, pour un total TTC de 4 440 €.
La facture peut présenter les lignes de produits regroupées par livraison, par commande ou selon la structure habituelle de l’entreprise. Dans tous les cas, le système doit conserver les références permettant de reconstituer le détail :
- numéro de commande ;
- numéro du bon de livraison ;
- date de livraison ;
- référence article ;
- quantité livrée ;
- prix unitaire hors taxes ;
- site ou adresse de livraison, lorsque cela est nécessaire ;
- éventuelles remises, frais de transport ou corrections.
3 commandes, 3 livraisons et 1 facture de 3 700 € HT – Exemple de facture regroupée
Quelles données tracer dans le système de gestion ?
La qualité du rapprochement dépend d’abord des informations enregistrées dans le logiciel de gestion commerciale. Il est recommandé de conserver une chaîne documentaire cohérente :
commande → préparation → bon de livraison → facture → règlement
Pour chaque commande, l’ERP devrait pouvoir identifier :
- le client et, si nécessaire, son établissement ou son site de livraison ;
- la référence de commande attribuée par le client ;
- la référence interne de commande ;
- les articles commandés et les quantités prévues ;
- les quantités effectivement livrées ;
- les reliquats ou livraisons partielles ;
- les bons de livraison associés ;
- la facture ou les factures générées.
Cette traçabilité facilite le contrôle interne, la gestion des litiges et la justification des montants facturés. Elle permet également au client de comparer rapidement sa facture avec ses propres commandes et réceptions.
Il faut distinguer les données utiles au rapprochement des mentions dont le caractère obligatoire dépend du cadre juridique applicable, du type de client et de la transaction. La norme XP Z12-014 ne doit pas être interprétée comme imposant systématiquement une architecture particulière de logiciel ou un niveau de détail supplémentaire.
Les points de vigilance pour l’ERP
1. Gérer les livraisons partielles
L’ERP doit éviter de considérer une commande comme entièrement livrée lorsqu’une seule partie des articles a été expédiée. Les quantités commandées, livrées, facturées et restant à livrer doivent être distinguées.
2. Préserver les références d’origine
Lors de la transformation d’une commande en bon de livraison, puis en facture, les références ne doivent pas être perdues. Une facture globale sans lien exploitable avec les documents sources peut compliquer le contrôle par le client.
3. Gérer plusieurs sites de livraison
Un même client peut commander auprès d’un siège et demander des livraisons dans plusieurs agences. L’adresse ou l’identifiant du lieu de livraison doit donc être correctement rattaché aux opérations concernées.
4. Éviter les doublons
Les factures récapitulatives augmentent le risque de facturer deux fois une même livraison. Des contrôles doivent vérifier qu’un bon de livraison déjà facturé ne peut pas être intégré à une nouvelle facture.
5. Prévoir les corrections
Avoirs, retours, écarts de quantité et remises différées doivent rester rattachés aux documents initiaux afin de préserver la cohérence de l’historique.
La réforme s’appuie sur la transmission électronique des factures par l’intermédiaire d’une plateforme agréée et sur la transmission de données à l’administration.
Direction générale des Finances publiques
Conseils pratiques pour préparer la réforme
Commencez par cartographier les flux de vente de votre entreprise :
- Quelles commandes peuvent être livrées en plusieurs fois ?
- Les clients demandent-ils une facture par livraison ou une facture périodique ?
- Les références de commande sont-elles obligatoires dans vos échanges commerciaux ?
- Les bons de livraison sont-ils générés automatiquement ?
- Les équipes commerciales, logistiques et comptables utilisent-elles les mêmes identifiants ?
- Les factures permettent-elles de retrouver facilement les documents sources ?
Ensuite, testez plusieurs scénarios dans votre logiciel :
| Scénario | Contrôle à réaliser |
|---|---|
| Une commande, plusieurs livraisons | Chaque livraison est facturée une seule fois |
| Plusieurs commandes, une facture | Toutes les références sont conservées |
| Une livraison partielle | Les quantités livrées et restantes sont distinguées |
| Plusieurs sites de livraison | Le site concerné est correctement identifié |
| Retour ou avoir | Le document correctif reste lié à l’opération initiale |
L’objectif n’est pas de complexifier les processus, mais de rendre les données fiables, cohérentes et facilement vérifiables avant leur transmission électronique.
Questions fréquentes
Une facture peut-elle regrouper plusieurs commandes ?
Oui, une facture peut regrouper plusieurs commandes lorsque les conditions commerciales de l’entreprise et l’accord avec le client le permettent. Le système doit alors conserver les références nécessaires au rapprochement des lignes facturées avec les commandes concernées.
Faut-il créer une facture pour chaque bon de livraison ?
Non, le cas multi-livraisons prévoit justement la possibilité de regrouper plusieurs livraisons sur une même facture. Le choix dépend des pratiques commerciales, des contrats et des besoins de suivi du client.
La norme XP Z12-014 impose-t-elle un logiciel ou un format précis ?
Non. La XP Z12-014 est une norme expérimentale et volontaire. Elle décrit des cas d’usage et contribue à harmoniser les pratiques, mais elle ne remplace pas les textes réglementaires ni les spécifications officielles applicables à la facturation électronique.
Chiffres clés
3 documents commerciaux à relier : commande, bon de livraison et facture constituent la chaîne minimale de rapprochement dans l’exemple présenté.
1 facture pour 3 livraisons : le regroupement peut simplifier la gestion tout en exigeant une traçabilité précise.
1er septembre 2026 : toutes les entreprises concernées doivent être en capacité de recevoir des factures électroniques selon les informations publiées par l’administration.
Conclusion
Le cas AFNOR n°1 « Multi-commandes / Multi-livraisons » rappelle une réalité essentielle : la facturation électronique ne concerne pas uniquement le document final, mais toute la chaîne de données qui permet de le comprendre et de le vérifier.
Pour un grossiste, la priorité est de garantir la continuité entre les commandes, les livraisons partielles, les bons de livraison, les références articles et la facture récapitulative. Un ERP correctement paramétré facilite le rapprochement, limite les erreurs et améliore la qualité des échanges avec les clients.
Isula Solutions & Co accompagne les entreprises dans l’analyse de leurs flux, l’identification des points de vigilance ERP et la préparation opérationnelle à la réforme de la facturation électronique. L’objectif : transformer les exigences réglementaires en processus fiables, compréhensibles et adaptés à votre activité.