Cas d’usage AFNOR n°2 : gérer une facture déjà payée en facturation électronique
Comprenez le cas d’usage AFNOR n°2 : facture déjà payée, données de paiement, acomptes, statuts électroniques et paramétrage ERP avec Isula Solutions & Co.
Sommaire
- Pourquoi le cas d’usage AFNOR n°2 est important
- Exemple concret : une prestation réglée avant l’émission de la facture
- Comment identifier une facture déjà payée ?
- Éviter les doublons et les secondes demandes de règlement
- Paiement anticipé ou acompte : quelle différence ?
- Cohérence entre ERP, comptabilité, PDP et PPF
- Optimiser EBP Elite et WaveSoft
- Erreurs fréquentes à éviter
- Questions fréquentes
- Chiffres clés
- Conclusion
Pourquoi le cas d’usage AFNOR n°2 est important
Une entreprise peut régler une prestation avant de recevoir la facture correspondante. Cette situation est fréquente lors d’un achat en ligne, d’une réservation, d’un événement professionnel ou d’une prestation nécessitant un paiement immédiat.
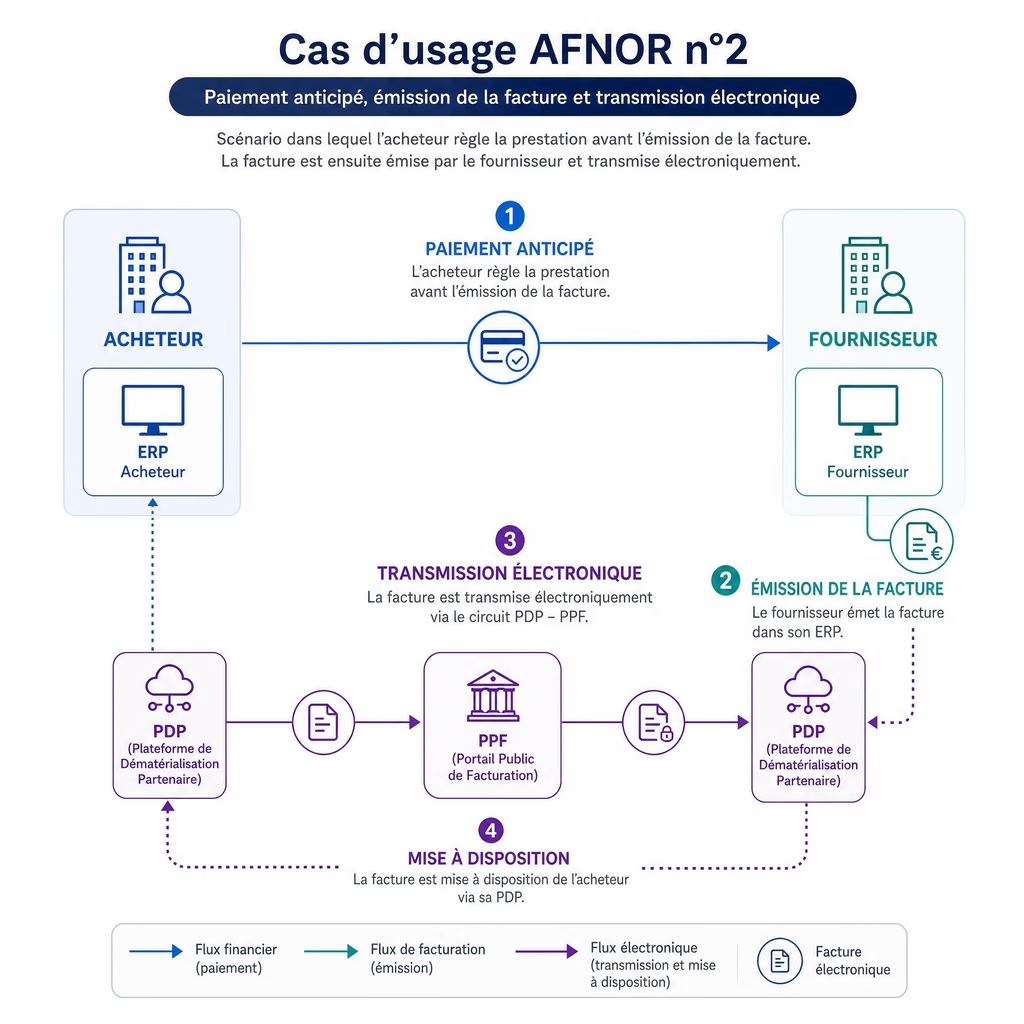
La facture est ensuite émise alors que l’encaissement a déjà eu lieu. Elle ne doit donc pas être traitée comme une demande de règlement classique. Le cas d’usage AFNOR n°2 encadre précisément cette situation : la facture est déjà payée par l’acheteur ou par un tiers payeur au moment de son émission.
Avec la généralisation de la facturation électronique, cette information doit être parfaitement cohérente entre la facture, le paiement, la comptabilité et la transmission via une plateforme agréée ou le dispositif associé au PPF.
Exemple concret : une prestation réglée avant l’émission de la facture
Une société située à Ajaccio réserve une prestation de conseil auprès d’un fournisseur basé à Marseille.
Le 5 octobre 2026, elle règle immédiatement :
- Montant HT : 2 000 €
- TVA à 20 % : 400 €
- Montant TTC payé : 2 400 €
Le fournisseur réalise la prestation le 12 octobre et émet la facture électronique le 15 octobre. Au moment de son émission, les 2 400 € ont déjà été encaissés.
Cette facture ne doit pas afficher une échéance à venir ni générer une relance automatique. Elle doit indiquer clairement que le paiement a déjà été effectué.
0 € – Montant à payer dans le cas d’une facture déjà payée
Comment identifier une facture déjà payée ?
Le document doit présenter une information immédiatement compréhensible pour l’acheteur et pour les systèmes comptables. Une mention visible peut être ajoutée dans le pied de facture :
Facture déjà payée le 05/10/2026 par virement bancaire. Montant encaissé : 2 400 € TTC. Aucun règlement complémentaire à effectuer.
Dans les données structurées de la facture électronique, les éléments essentiels sont les suivants :
| Donnée à contrôler | Valeur attendue dans le cas n°2 |
|---|---|
| Cadre de facturation | Facture déjà payée |
| Date d’échéance | Date du paiement |
| Montant payé | Total de la facture |
| Montant restant dû | 0 € |
| Mode de paiement | Virement, carte, prélèvement ou autre mode utilisé |
| Tiers payeur | À renseigner si le paiement vient d’un tiers |
| Statut de traitement | Facture encaissée ou payée, selon le cycle applicable |
Lorsque le règlement est effectué par un tiers — société mère, agence, organisme financeur ou mandataire — ce payeur doit être identifié distinctement. L’acheteur reste l’entité ayant acquis le bien ou la prestation, tandis que le tiers payeur correspond à l’acteur ayant réalisé le règlement.
Le cas n°2 concerne une facture déjà payée par l’acheteur ou un tiers payeur au moment de son émission.
AFNOR XP Z12-014, annexe normative
Éviter les doublons et les secondes demandes de règlement
Le principal risque est de créer une facture dans l’ERP sans rattacher le paiement déjà reçu. Le logiciel peut alors considérer la facture comme impayée et déclencher automatiquement une relance.
Pour éviter ce problème, il est recommandé de :
- Rapprocher le paiement avec la commande ou le dossier client avant l’émission de la facture.
- Reprendre la date exacte d’encaissement.
- Enregistrer le montant payé, qui doit correspondre au total TTC facturé.
- Afficher un solde à payer égal à zéro.
- Désactiver les relances et prélèvements pour cette facture.
- Contrôler l’unicité du numéro de facture avant transmission.
- Conserver la preuve du paiement : relevé bancaire, reçu de carte ou confirmation de virement.
Une facture déjà payée n’est pas une facture à envoyer deux fois sous deux numéros différents. En cas de transmission initiale par un canal alternatif, la régularisation doit porter sur la même facture et non sur la création artificielle d’une nouvelle opération.
Paiement anticipé ou acompte : quelle différence ?
La distinction entre un paiement anticipé et un acompte est essentielle.
Le paiement anticipé dans le cas n°2
Dans le cas d’usage AFNOR n°2, la prestation ou la vente peut être facturée après le paiement. La facture finale reprend alors la totalité de l’opération et indique que le règlement a déjà été encaissé.
La facture d’acompte
L’acompte correspond à un paiement partiel intervenant avant la réalisation complète de la prestation ou de la livraison. Il donne généralement lieu à une facture d’acompte distincte, datée et numérotée. La facture finale doit ensuite faire référence aux acomptes déjà facturés et déduire les montants correspondants.
| Situation | Traitement conseillé |
|---|---|
| Prestation totalement payée avant la facture finale | Cas AFNOR n°2, montant restant dû à 0 € |
| Paiement partiel avant réalisation | Facture d’acompte |
| Paiement par un tiers avant émission | Cas n°2 avec identification du tiers payeur |
| Paiement prévu mais non réalisé | Facture classique à payer |
| Paiement après émission de la facture | Cycle normal avec statut de règlement ultérieur |
Un acompte ne doit donc pas être transformé automatiquement en facture déjà payée. Le traitement dépend du caractère total ou partiel du paiement et de la nature du document émis.
Cohérence entre ERP, comptabilité, PDP et PPF
La fiabilité du processus repose sur une chaîne de données unique :
commande → encaissement → facture → comptabilité → transmission électronique → statut de traitement
L’ERP doit transmettre à la plateforme les informations cohérentes avec la réalité comptable. La facture électronique peut ensuite être acheminée via une PDP, tandis que les données attendues par l’administration sont transmises dans l’écosystème du PPF-CdD.
Pour une facture déjà payée, le cycle de vie doit permettre de refléter rapidement l’encaissement. Selon le contexte fiscal et le type d’opération, un statut « encaissée » peut être produit ou mis à jour à partir des données de paiement enregistrées.
Montant payé = total TTC et montant à payer = 0 € – Données fondamentales du cas AFNOR n°2
Optimiser EBP Elite et WaveSoft
Avec EBP Elite, il est conseillé de paramétrer les modes de règlement, les comptes bancaires et les règles de rapprochement afin que le paiement soit associé au bon client et au bon document. Les fonctions de suivi des paiements, des acomptes et des relances doivent être testées sur un environnement de simulation.
Avec WaveSoft, le règlement immédiat peut être comptabilisé au moment de la génération d’une facture d’acompte. Pour le cas n°2, l’objectif est surtout de distinguer le règlement total déjà encaissé d’un acompte partiel, puis de vérifier l’export des données de paiement vers la plateforme agréée.
Dans les deux ERP, les contrôles prioritaires sont :
- unicité du numéro de facture ;
- date d’encaissement obligatoire ;
- montant payé égal au total TTC ;
- montant restant dû égal à zéro ;
- blocage des relances automatiques ;
- conservation du lien entre paiement, facture et écriture comptable ;
- suivi des statuts de transmission et d’acceptation.
Erreurs fréquentes à éviter
- Émettre une facture déjà payée avec une échéance future.
- Oublier de renseigner la date du paiement.
- Afficher « réglé » sur le PDF sans transmettre l’information dans les données structurées.
- Confondre paiement total et acompte.
- Identifier le tiers payeur comme acheteur.
- Enregistrer deux fois le même encaissement.
- Créer une nouvelle facture lors d’une simple régularisation technique.
- Laisser une relance automatique partir vers le client.
- Ne pas contrôler le statut reçu de la PDP ou du PPF.
Questions fréquentes
Une facture déjà payée doit-elle comporter une date d’échéance ?
Oui. Dans le cas d’usage AFNOR n°2, la date d’échéance correspond à la date du paiement déjà réalisé. Le montant restant à payer est égal à zéro.
Quelle différence entre une facture déjà payée et une facture d’acompte ?
Une facture déjà payée constate une opération dont le montant total a déjà été réglé. Une facture d’acompte concerne un paiement partiel ou une avance faisant l’objet d’un traitement spécifique, avec régularisation sur la facture finale.
Que se passe-t-il si un tiers règle la facture ?
Le tiers payeur doit être identifié dans les données de la facture afin de permettre le rapprochement entre l’opération, l’acheteur et le paiement. L’acheteur et le payeur ne doivent pas être confondus.
Chiffres clés
0 € : montant restant à payer pour une facture totalement réglée avant son émission.
100 % : le montant déjà payé doit correspondre au total de la facture dans le cas AFNOR n°2.
1er septembre 2026 : date de mise en œuvre de la première étape de la réforme de la facturation électronique pour les entreprises concernées.
Les normes AFNOR XP Z12-012, XP Z12-013 et XP Z12-014 définissent respectivement les formats, les API d’interfaçage et les cas d’usage B2B de la réforme.
DGFiP
Conclusion
Le cas d’usage AFNOR n°2 apporte une réponse claire aux entreprises qui facturent une prestation déjà réglée par l’acheteur ou par un tiers. La priorité est de faire circuler une information cohérente : paiement enregistré, facture soldée, comptabilité rapprochée et transmission électronique correctement statuée.
Pour sécuriser vos processus sur EBP Elite, WaveSoft ou un autre ERP, Isula Solutions & Co vous accompagne dans le paramétrage, les contrôles et la préparation à la facturation électronique. Grâce à une expertise de proximité en Corse et en Métropole, vos équipes disposent d’un interlocuteur capable de relier les exigences réglementaires à la réalité quotidienne de votre entreprise.